
Il risparmio ieri e oggi
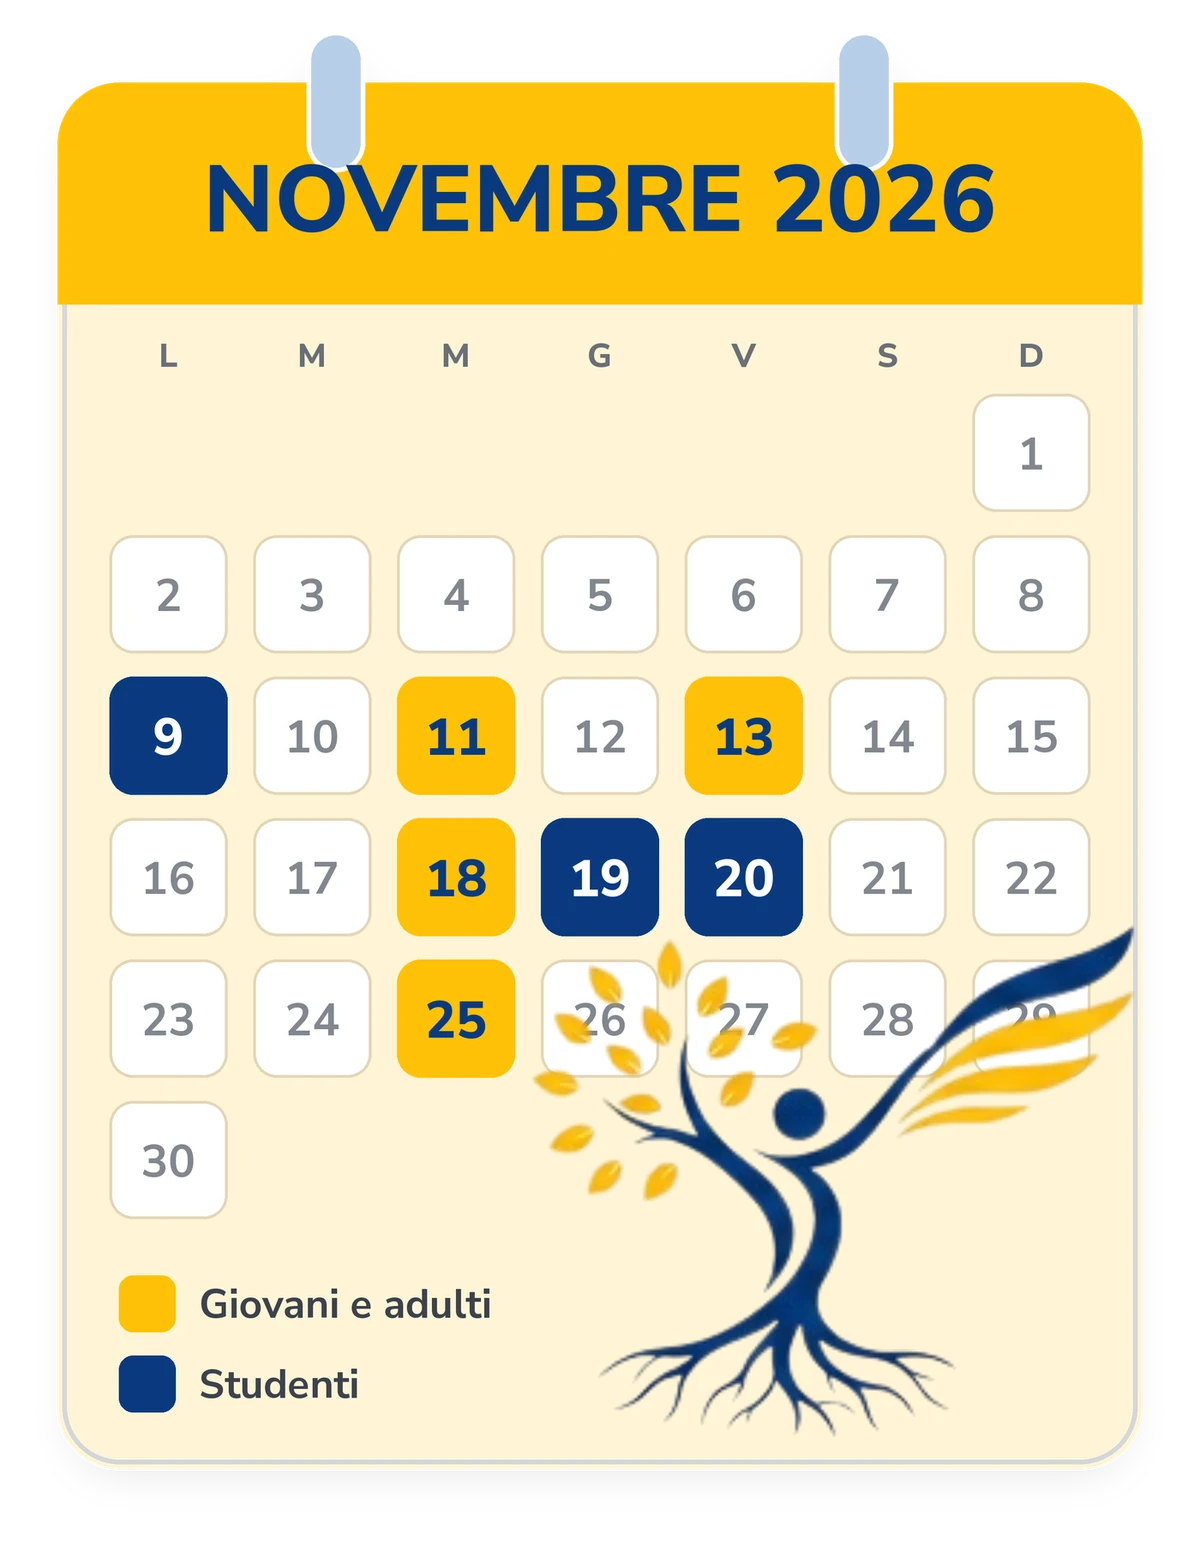
L’infografica dell’incontro con l’Associazione Fossa Bova, 13 novembre 2026, nell’ambito del Mese dell’Educazione Finanziaria.
Il risparmio
ieri e oggi
Primo appuntamento de «Le stagioni del risparmio»
Le stagioni del risparmioUn percorso di educazione finanziaria per ogni età della vita
Le radici
Il risparmio ieri e oggi
13 novembre 2026
La bussola
Conoscere i propri obiettivi, capire il rischio
gennaio 2027
La semina
Pensare al proprio futuro
febbraio 2027
La raccolta
Dopo i 60, con concretezza
febbraio 2027
Un unico filo
Dal perché del risparmio al pensare al proprio futuro, fino alla fase dopo i 60.
Novanta minuti
Con almeno 20 minuti dedicati alle vostre domande. Fermateci quando volete.
Parole semplici
Esempi concreti e ampio spazio al confronto.
Che cos’è il risparmioFacciamo chiarezza sulle parole
Spendere
Usare il denaro per un bisogno o un desiderio. Ciò che spendo non torna.
Risparmiare
Mettere da parte oggi per usare domani. Il valore resta ed è disponibile.
Investire
Far lavorare il denaro per farlo crescere, accettando che possa anche ridursi.
Il risparmio nasce da una differenza
Quello che entra
Stipendio, pensione, entrate.
Quello che esce
Spese, bollette, abitudini.
Quello che resta
Il nostro risparmio.
mesi di spese essenziali: il fondo per gli imprevisti. Regola pratica indicativa: ogni situazione è diversa.
A cosa serve
Caldaia, dentista, auto da riparare: senza ansia e senza debiti.
Dove tenerlo
In uno strumento semplice, sicuro e subito disponibile.
Come costruirlo
Poco per volta: anche un primo piccolo fondo è meglio di niente.
L’atteggiamento degli italianiDa ieri a oggi
miliardi di euro: ricchezza finanziaria delle famiglie italiane (inizio 2026)
miliardi di euro fermi sui conti correnti (inizio 2026)
degli italiani riesce a risparmiare ogni mese; il 22% non ci riesce
Un viaggio nel tempo
Libretto, BOT e titoli di Stato. Tassi a due cifre, ma inflazione altissima.
I tassi scendono e per molti anni i risparmi restano quasi fermi.
Torna l’inflazione, i tassi risalgono, gli strumenti si moltiplicano.
Ieri
- Una banca, libretto e titoli di Stato
- Pochi strumenti, la banca sotto casa
- Tassi alti, inflazione alta
Oggi
- App, conti online, mille offerte
- Tassi più bassi, inflazione che torna
- Più scelta, ma anche più promesse
fermi, oggi
E voi come risparmiavate?
Dove tenevate i risparmi da giovani?
Chi vi ha insegnato a risparmiare?
Che cosa è cambiato da allora a oggi?
Regole, falsi miti e strumentiPer scegliere meglio oggi
Cinque regole facili da ricordare
Quattro falsi miti
Risparmiare è per chi guadagna tanto.FALSO MITOConta la costanza più della cifra.
Il conto corrente è il posto più sicuro, sempre.FALSO MITOVa bene per ciò che serve. Le grandi somme ferme perdono valore.
Il mattone non perde mai.FALSO MITOHa costi e tasse, è difficile da vendere e il prezzo può scendere.
Investire è come giocare in Borsa.FALSO MITOInvestire richiede tempo e obiettivi: a somigliare al gioco è la speculazione.
Tre criteri per leggere ogni strumento
Quanto in fretta, e senza perdere valore, posso riavere i miei soldi?
Quanto è probabile che il valore si riduca o che non rientri?
Quanto potrebbe rendere nel tempo? Più è alto, di solito più è rischioso.
Una panoramica degli strumenti
Tre idee da portare a casa
Risparmiare non dipende dal reddito: dipende dalla costanza.
Cambiano tassi, inflazione e strumenti. I principi restano.
Liquidità, rischio, rendimento. E diffidare di chi promette tutto insieme.
aiuta a scegliere meglio oggi.